
看到150亿美元这个数,交易员通常会先怀疑两件事:是不是多打了一个零,或者是不是哪家公司已经撑不住了。Jane Street这次都不是。它还很能赚钱,只是在7月被市场结结实实撞了一下。
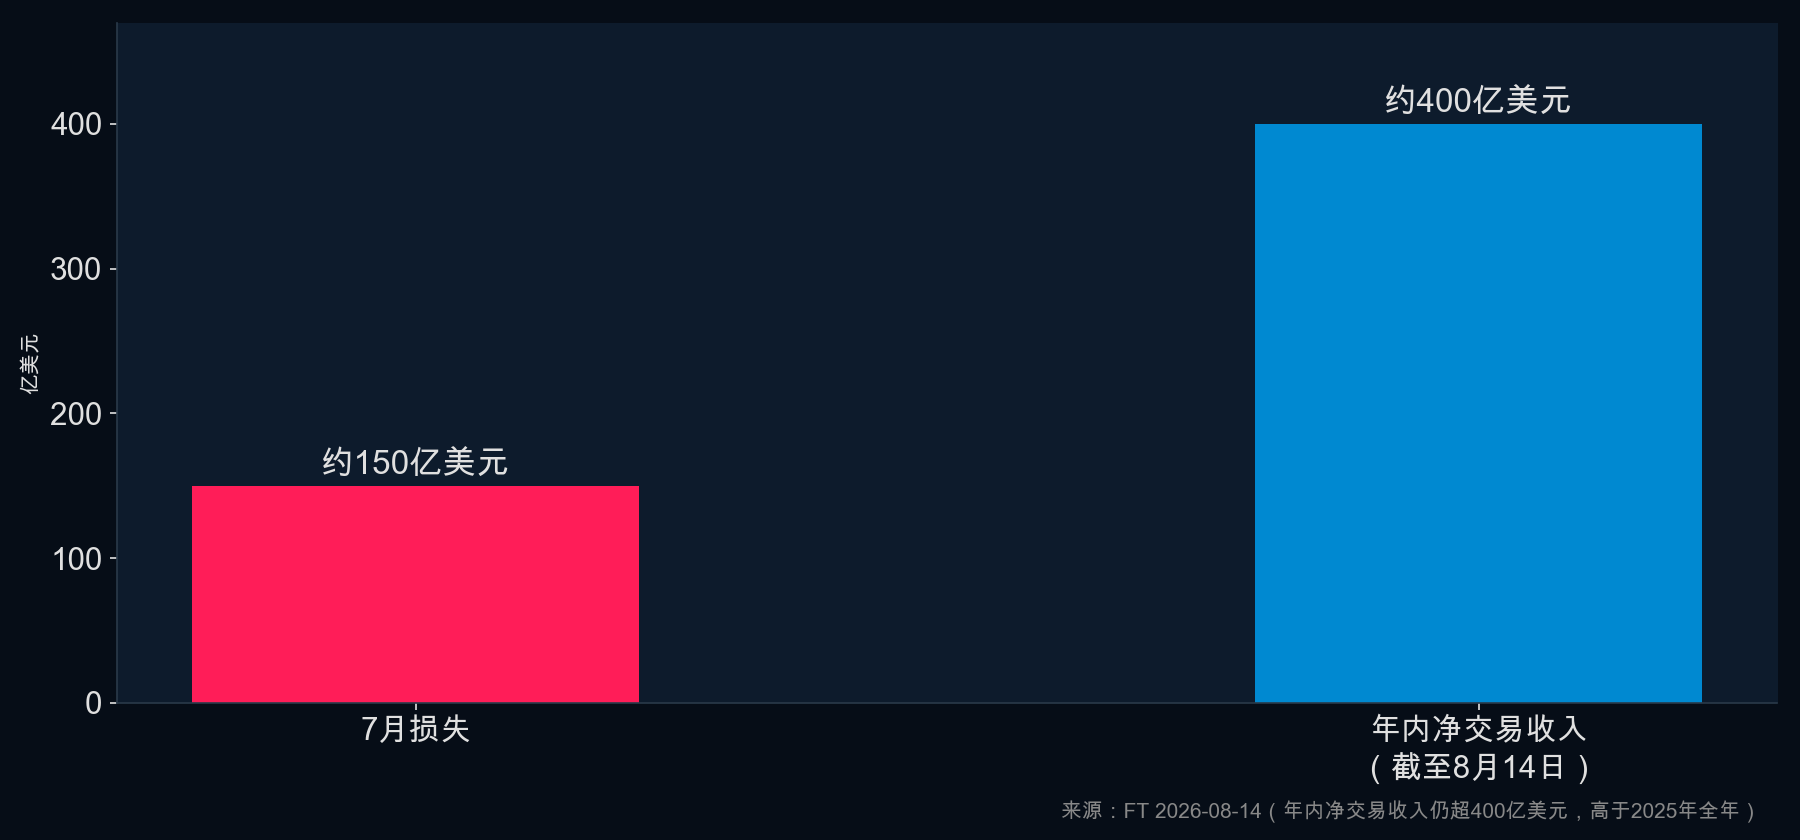
英国《金融时报》8月14日报道,Jane Street在7月承受了约150亿美元损失,月度净交易收入自2016年以来第一次变成负数。公司净交易收入相对6月底的高点回落约25%,并已经关掉亏损领域里的大部分风险头寸。这个25%,目前还没有第二家媒体独立证实。
Reuters同日的报道把损失与AI基金Situational Awareness、其他科技股头寸以及那轮AI抛售联系在一起。Jane Street究竟在哪些股票、哪套策略上各亏多少,外面看不到。它平时怎么设风险线、当时是哪条线先被碰到,也没有答案。
这点很要紧。把事情写成算法突然失灵,听起来痛快,可能也最不接近真实情况。工具照常运转,交易员也未必看错长期方向,照样会输得很重。只要仓位太集中、借来的钱太多,或者想卖的时候买家忽然变少,原本能熬过去的波动就会变成必须处理的事故。
聪明人为什么也会挤在同一扇门
我第一次见到这类场面,会以为大家一定用了同一套模型。后来做久了才发现,模型可以差得很远,最后买到的东西却常常很像。
2007年8月,多只彼此独立的量化多空基金在几天里一起亏钱。Khandani和Lo后来的NBER研究认为,当时的表现符合相似组合同时减仓;压力最大的一周,平时给市场接单的策略也出现明显损失。那次教训并不玄。几支团队看不同信号,使用的数据、热门股票、融资渠道和退出规则仍可能重合。
市场会奖励最近有效的做法。AI基础设施连续上涨,资金自然往芯片、内存、数据中心和电力设备里涌。基金经理不想落后,研究团队不断证明这条逻辑,银行也更愿意为上涨中的资产提供资金。看起来是很多人在独立判断,仓位却一点点挤进同一片地方。
还有一种更隐蔽的重合:大家未必持有同一只股票,却可能约好在类似时刻撤退。价格波动变大就缩仓,抵押品跌到某个位置就补钱,补不上就卖。平静时,看不出这些规则有多像。市场突然掉头,许多风控屏幕差不多一起亮起来。
2020年3月也发生过相似的事。金融稳定理事会的事后复盘提到,投资者赎回、追加保证金和高杠杆仓位平仓一起制造现金需求,连美国国债都被拿去卖。原因很现实:手上最想保住的东西往往卖不掉,真正先卖的,是当时还能成交的东西。
七月先发生了什么:一场从芯片开始的踩踏
七月中旬,裂缝先出现在最拥挤的AI交易里。7月13日,SK海力士ADR以280亿美元规模登陆纳斯达克;同一天,韩国投资证券把海力士二季度利润预期下调到比市场共识低约8%。两天后,追踪海力士的双倍杠杆ETF SKHL、SKUU和SKDD在美国上市。故事仍然很热,资金却已经开始问一个此前不愿问的问题:这些估值,到底要靠什么兑现?
7月16日,答案先从价格里冒了出来。Marvell单日下跌8.7%,费城半导体指数下跌4.3%;韩国KOSPI下跌8.95%,触发年内第七次熔断。Marvell从6月高点329.88美元算起,回撤已经达到43%,一个月跌去37%。从板块的同步跌势看,这更像是市场同时踩下了AI硬件板块的估值刹车,而不是一家公司偶然失手。
刹车背后有三根导火索。第一,微软、谷歌、亚马逊投入数千亿建设AI基础设施后,市场开始追问收入和回报从哪里来,定价框架从“投入越多,未来越大”切换成“先拿出回报再说”。第二,HBM虽然仍然供不应求,但长协“锁量不锁价”的结构,让投资者开始怀疑芯片厂商能否一直守住高价。第三,双倍杠杆产品把最乐观的一批资金推到同一方向,使价格波动更容易穿透账户的融资边界。
事实并不支持“AI需求突然崩了”:资本开支没有削减,HBM没有转为过剩,CoWoS还在加速扩产。因此,更合理的判断是,这轮下跌首先是估值开始验票,而不是基本面塌方。但基本面没塌,不代表股价会立刻停住;当价格先跌、抵押品缩水,融资账户面对的就不再只是判断题。
上涨时,账户净值增加,抵押品看起来更充足,杠杆还能继续加;下跌时,这个过程会倒着走。保证金不足后,投资者还有补现金、补证券、主动减仓或谈判的窗口。窗口一旦关闭,卖不卖就不再由观点决定,而由融资合同决定。被迫卖出的也未必是最差的资产,往往是当时最容易成交的资产。卖盘压低价格,新的价格又让更多账户碰到保证金线,一次普通回调就这样变成连续的强制卖出。7月17日,韩国金融监督院已公开对三星和海力士的双倍杠杆ETF表示严重关切;媒体披露,这些产品的投资者中有90%处于亏损。
芯片踩踏只是序幕。到月底,Situational Awareness的危机和Jane Street那笔150亿,意味着同一根“拥挤仓位—融资收紧—被迫卖出”的链条,已经传到了更大的机构。
价格一跌,坏消息是怎么被放大的
假设一只基金用100元自有资金,又借了300元,买入一篮子AI股票。股票跌10%,基金账面少40元。出借资金的银行不会只讨论十年后的AI需求,它先看今天还有多少安全垫,于是要求基金补现金。基金拿不出那么多,只能卖股票。
麻烦从这里开始。它卖出的价格会成为下一笔交易的新参照,其他机构看到跌幅扩大,也会缩小仓位。原本愿意在下方接货的人开始压价,银行再要求更多抵押品。第一轮下跌也许有基本面理由,后面几轮卖出已经带上了资金压力。
这只是市场里常见的传导方式,不代表Jane Street内部一定按这套规则行动。FT和Reuters能确认的是它与Situational Awareness及科技股有风险联系,随后关闭了大部分亏损领域头寸。中间每一步怎么发生,目前没人能从公开报道里还原。
Jane Street同时还是大型做市商。做市商可以理解为市场里的常驻接单者:别人急着买或卖时,它给出价格,暂时把货接到自己账上,再去别处对冲。Jane Street称自己活跃在200多个电子交易所及其他交易场所。平时它让交易更顺滑;遇到剧烈波动,它也要占用真金白银承接风险。
如果一家大型做市商缩小接单规模,买卖双方会更难在理想价格成交。可这次报道只说Jane Street削减了亏损领域的风险,没有说它退出做市,更没有证据表明整个市场的买方都消失了。这中间的差别,得说清楚。
亏损的另一边:7月最清楚的赢家是Citadel
问题问得很直接:Jane Street亏了150亿美元,谁赚了?
市场不会给出一张完整转账单。股票下跌会让持有人损失市值,也会让做空者获利,还会让后来接盘的人拿到更低成本。三者发生在同一段时间,不代表150亿美元原封不动流进某一家机构的账户。
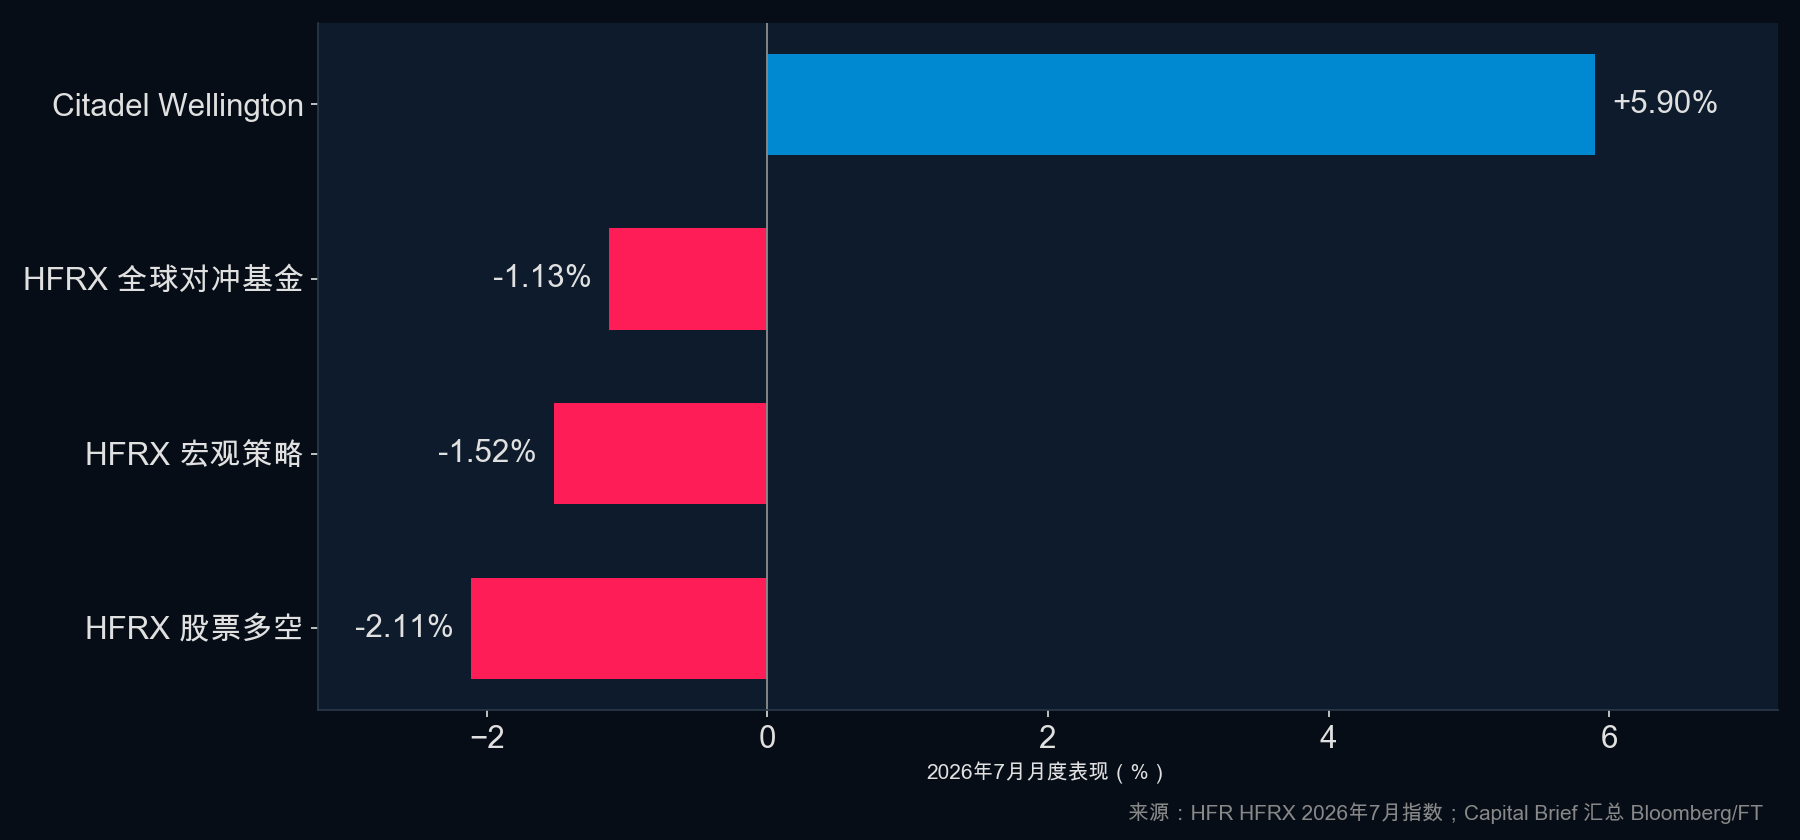
不过,7月确实有一个名字站在了卖盘另一边。Capital Brief在8月5日对Bloomberg与FT报道的汇总称,Citadel旗下旗舰基金Wellington当月上涨5.9%,年内回报升至12%。Citadel在月末接下了Situational Awareness价值数十亿美元的AI股票,成交价格据报道比当时市场价格低约10%。Reuters和Bloomberg也确认,Citadel买走了这只基金的大批上市股票。
先分清两个名字。这里赚钱的是Ken Griffin旗下的Citadel对冲基金,不是负责做市的Citadel Securities。两家公司有关联,但财务和业务并不是一回事。
Citadel这笔钱也不是靠提前猜中每一天的跌幅赚来的。公开报道呈现的是另一种能力:等一个急需现金的大卖家出现,迅速给一整篮子复杂股票定价,把折扣、继续下跌的可能和未来反弹都装进自己的账本。卖家有补钱的期限,买家没有,这个时间差本身就值钱。月末股价一旦从恐慌位置回升,买入时拿到的折扣会很快反映在基金净值里。当然,账面先变好,不代表后续风险已经消失;Citadel接走股票,也接走了这些股票继续下跌的可能。
5.9%是公开报道里来源最清楚的一份完整月度回报。很多私募基金不公布月报,光靠公开报道排不出全行业总榜;就算排出来,这份回报也不能换算成Citadel从Jane Street手里赚了多少。Citadel直接接的是Situational Awareness的股票;Jane Street的150亿美元则来自它对该基金及其他科技股的风险联系。它们处在同一次拥挤撤退的两侧,不是同一笔双边交易。
横向看,预想中的几类赢家并没有集体赢。HFR公布的7月31日结果显示,HFRX全球对冲基金指数当月跌1.13%,宏观策略跌1.52%,股票多空策略跌2.11%。Reuters援引Goldman Sachs称,从6月22日到7月上旬,跟随市场趋势并自动调整仓位的一批基金把年内收益从14.4%吐回到10.8%;人工选股基金同期也跌了2.2%。CTA和宏观基金能在持续下跌中顺势赚钱,可7月先急跌、再反弹,反而容易把两边都做错。
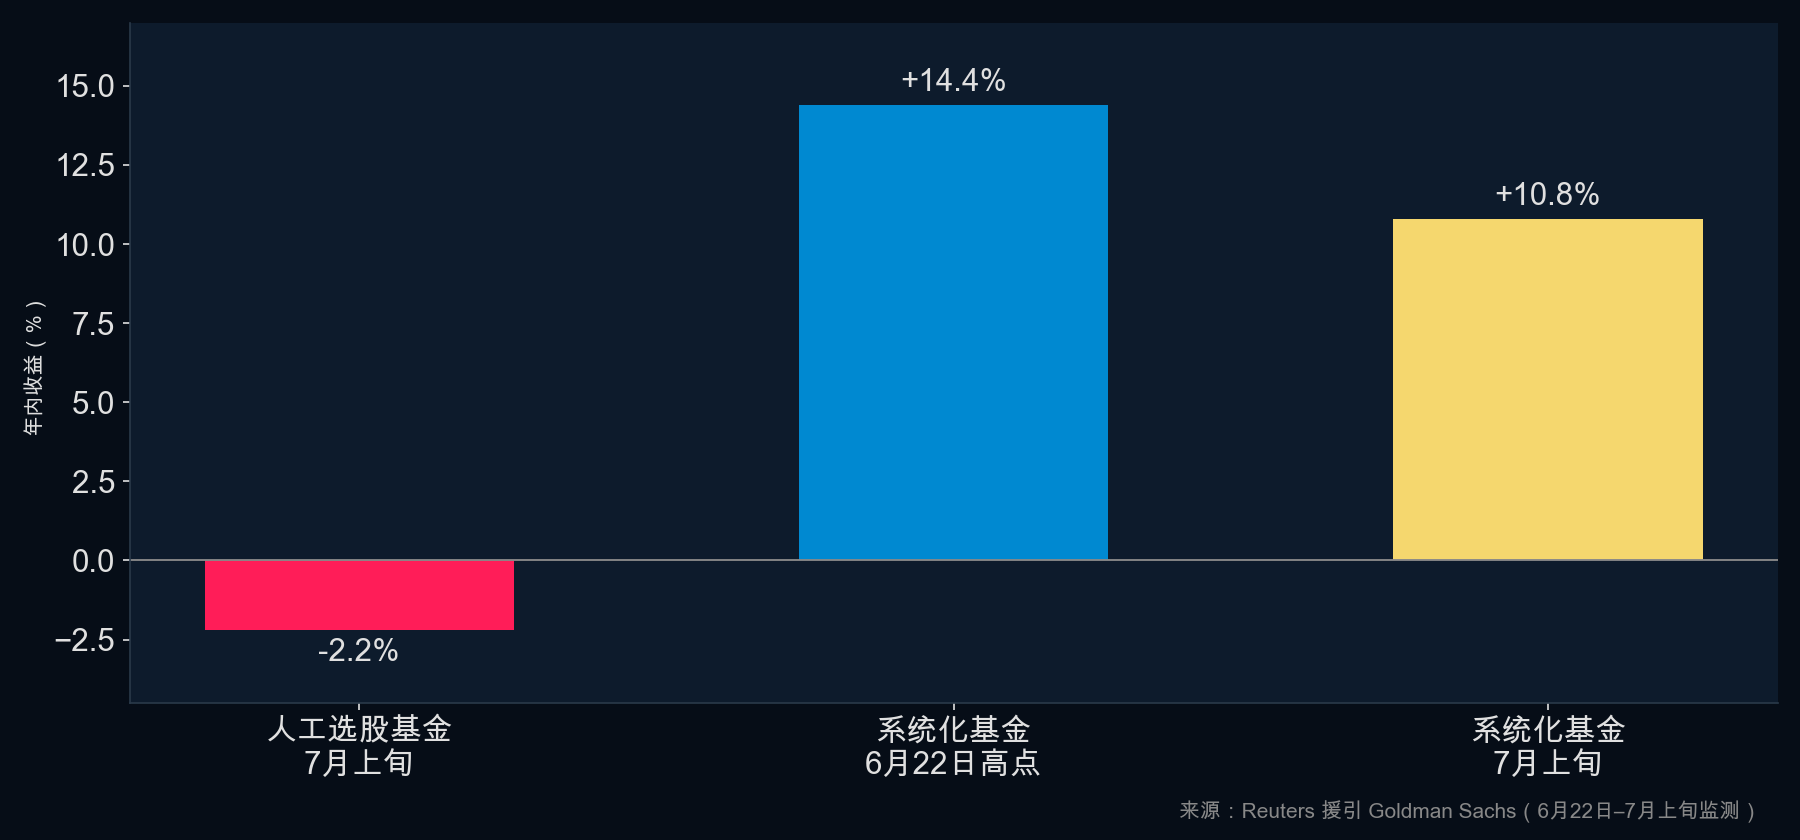
这正是趋势交易经常被误解的地方。它擅长跟一段已经形成的路,不负责在拐点第一秒猜方向。许多模型在6月底还顺着上半年的上涨持有股票,7月下跌后才逐步卖出;等仓位转过来,Citadel接盘的消息又带来急反弹。前半段亏在没来得及撤,后半段可能再亏一次。宏观基金的范围更广,利率、美元、油价和股票可以互相抵消,所以一个AI板块大跌也推不出整只基金必然赚钱。
也有人避开了正面冲撞。Bloomberg在7月23日的报道里提到,Eagle’s View Capital Management的日本可转债套利基金当月取得了少见的正收益。它做的是债券、股票和波动之间的相对价格,吃到的是市场错位,报道没有给出具体百分比,月底最终成绩也没有公开。
至于专门做空AI或科技股的基金、长期买入波动保护的基金,我没有找到可信的完整7月收益。Citadel Securities、Optiver、Hudson River Trading等竞争做市商是否因为Jane Street收风险而多接了业务,也没有公开月度损益。波动大通常会带来更多交易机会,可机会和利润之间还隔着仓位、对冲成本以及执行结果。
所以,七月真正看得见的财富转移,是有资金余量的人从急着卖的人手里拿到折价资产。Citadel拿到了筹码,Wellington的月度净值也给出了结果。再往外推,就要等更多披露。
七月这笔钱,去了哪里
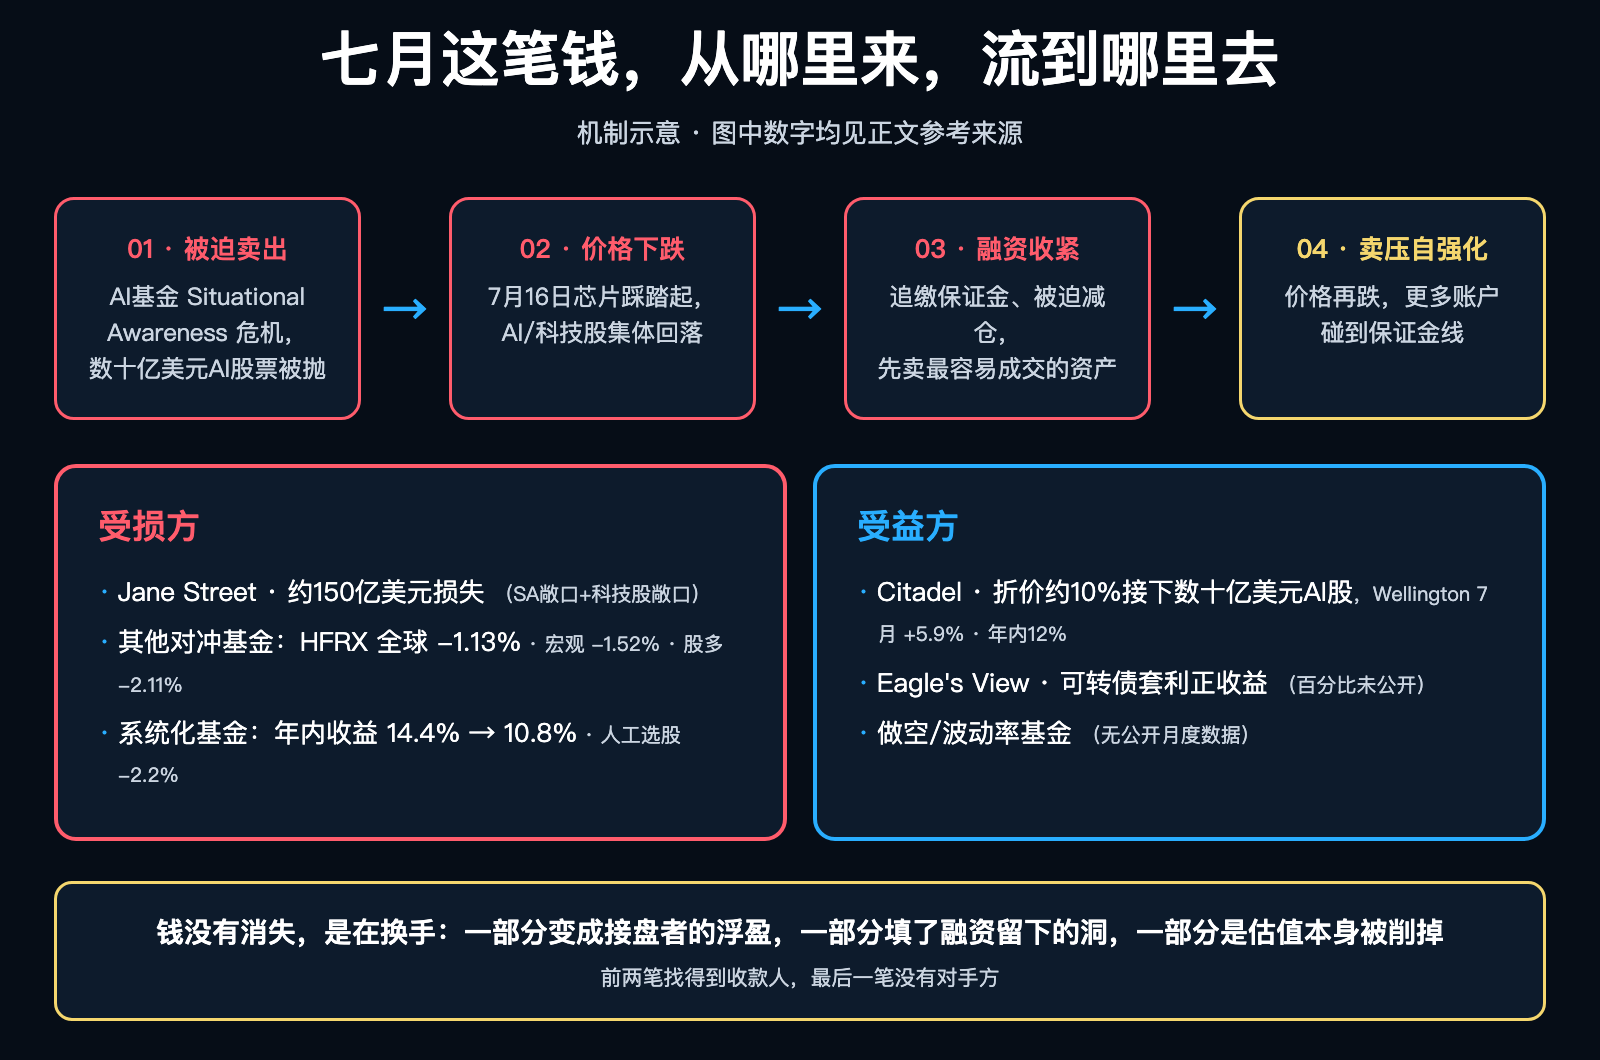
先把“150亿美元从一只钱袋倒进另一只钱袋”的画面删掉。股票下跌,最后一笔成交价会给整篮子仓位重新标价。Jane Street 7月约150亿美元的损失,不等于市场同时把等额现金打进某个赢家账户。原先按高价计算的财富先在账上缩水;没成交的仓位,也跟着新价格重估。
真正的现金换手,发生在有人必须卖、有人手里正好有现金的时候。Reuters和Bloomberg报道,Situational Awareness危机后被迫卖出,Citadel在月末接下价值数十亿美元的AI股票,价格据报道比市价低约10%。卖家拿到流动性,代价是把折扣和反弹空间交给买家。价格回升,折扣会变成Citadel的浮盈;继续下跌,风险也由它承担。Wellington 7月上涨5.9%、年内上涨12%是已披露结果,但这5.9%里有多少来自这笔接盘,公开数据算不出来。
还有人赚的不是方向,而是慌乱留下的价差。Eagle’s View的日本可转债套利基金7月取得正收益,报道没有给百分比。它吃的是债券、股票和波动之间的错位,不能写成接走了Jane Street的亏损。HFRX全球、宏观和股票多空指数7月分别下跌1.13%、1.52%和2.11%,也说明那150亿美元没有整齐流向“对冲基金”这个口袋。
第三本账更容易被忽略。价格下跌后,融资方先看抵押品和风险线。安全垫不够,就要补现金、减仓或归还融资;补不上,或者风控不再给时间,才轮到被迫卖出。卖股票换来的现金,可能先去补保证金、还借款、填对冲损失,不会马上变成下一笔买单。融资体系吸收的,是收回的信用和重新垫厚的安全垫,不是与亏损等额的利润。急售价格又会压低别人的账面估值,触发下一轮减仓。
所以,钱没有凭空消失,确实在换手;但不是原封不动地从Jane Street搬到Citadel。一部分成了有现金接盘者的浮盈,一部分拿去填融资留下的洞,还有一部分是市场重新判断AI资产值多少钱后,被直接削掉的旧估值。前两笔能找到收款人,最后一笔没有对手方。七月真正重新分配的,是现金、筹码,以及谁有资格等价格回来。
也可能只是一次很大、但已经收住的事故
150亿美元太醒目,很容易让人把它当成金融系统的裂缝。反面的事实同样硬。
FT称,即使算上7月损失,Jane Street截至8月14日的年内净交易收入仍超过400亿美元,比它2025年全年还高。公司也已经关闭亏损领域的大部分风险头寸。这可以解释为止损在起作用。一次惨烈回撤和一家机构失去生存能力,差别很大。
现有报道把主要冲击指向Situational Awareness及相关科技股,没有证明Jane Street赖以日常接单和定价的核心系统失效。市场随后也找到了Citadel这样有能力接大单的买家。被迫卖盘清掉以后,部分AI股票出现反弹,这更像一次集中的仓位事故。
什么情况会让我收回拥挤交易正在放大冲击的判断?受冲击股票在大单转让结束后稳定恢复;原本无关的资产不再被卖;基金不再普遍缩仓;银行的融资要求恢复正常;其他做市商持续提供买卖价格。若这些现象出现,故事就该回到一家大机构押中一次尾部风险,并及时处理。
相反,如果卖压继续从AI扩散到国债、指数基金或其他容易成交的股票,越来越多机构同时收缩,成交很热闹却要让价很多才能卖掉,那才说明问题还在沿着资金链往外走。
这件事对普通投资者有什么用
我看拥挤,从来不先数自己买了几只股票。我会先问:这些公司是不是都靠同一个故事上涨?持有它们的人是不是都借了钱?如果价格掉下去,大家会不会在同一天卖?
十只AI股票也可能只有一份风险。它们都依赖同一轮数据中心投资、同一批融资资金和同一群愿意高价接盘的投资者。表面上分散了名字,底下仍是一根绳。
还要看下跌后的动作。坏消息出来,价格跌一轮就停,说明买卖双方很快找到了新平衡。跌幅不断触发卖单,连基本面没变化的资产也被抛售,资金压力就更像主角。成交量大也不必然安全,有时只是急卖的人和压价的买家终于碰上了。
对个人账户,我更在意有没有被迫卖出的可能。仓位大到睡不着,还可以主动减;用了短期借款或无法承受追缴,就可能连选择时间都没有。市场最乱的时候,现金、持有期限和不必马上交差,都是实实在在的优势。
Jane Street的7月说明,最好的模型也要和资金条件一起活着。Citadel的7月则说明,价格被急售压下去时,真正有用的不是一句别人恐惧我贪婪,而是手上有没有足够的资本、能不能把资产看明白,以及接完以后是否扛得住下一轮波动。
参考来源
文中数字来自以下公开报道与原始研究;私营机构月度业绩仍可能随后续文件修订。
- Financial Times:Jane Street 7月约150亿美元损失,2026-08-14
- Reuters:Jane Street损失与Situational Awareness及科技股相关,2026-08-14
- Capital Brief:汇总Bloomberg/FT对Citadel Wellington 7月回报及收购交易的报道,2026-08-05
- Reuters:Citadel买入Situational Awareness大部分上市股票,2026-07-30
- Bloomberg:Citadel买入大批AI股票,2026-07-30
- HFR:HFRX各策略2026年7月表现
- Reuters:Goldman Sachs对系统化及选股基金的7月上旬监测
- Bloomberg:亚洲对冲基金7月表现及Eagle’s View案例,经Mint刊载
- Khandani与Lo:2007年量化基金踩踏研究
- Brunnermeier与Pedersen:市场交易能力与融资之间的反馈
- FSB:2020年3月市场动荡复盘
- Jane Street:业务与全球交易场所介绍
投资有风险。本文为个人研究笔记,文中观点仅代表个人判断,不构成任何形式的投资建议。投资者应独立思考、自主决策,自行承担损益。作者不对内容的准确性作任何保证,亦不对因参考本文而产生的任何损失负责。
歪头鹰投资研究(AI生成 · OpenAI gpt-5.6-sol · 经人工审核)
© 2026 歪头鹰