
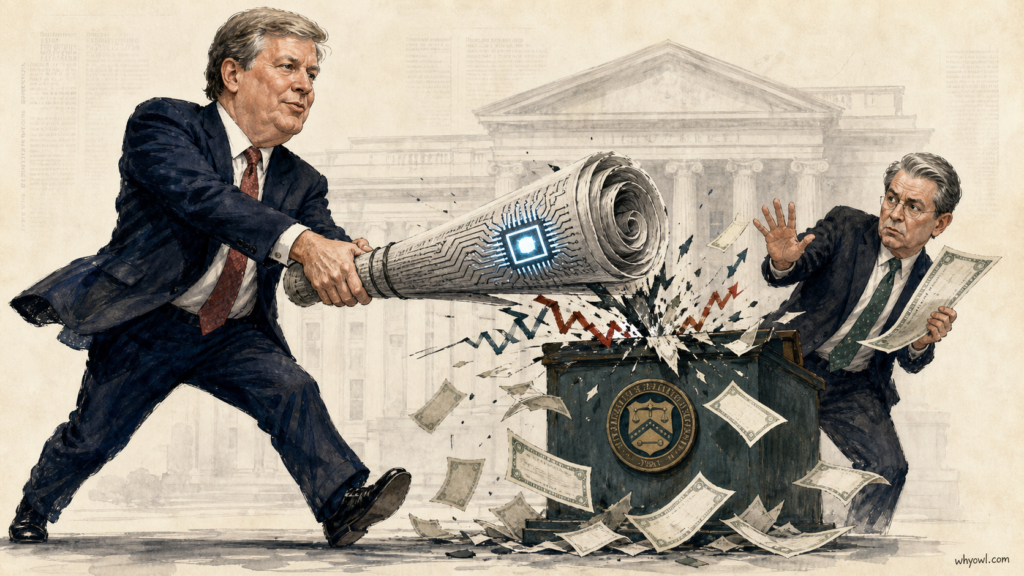
德鲁肯米勒这周用AI帮自己写了一篇文章,批评财政部长贝森特。
贝森特以前在他手下工作。旧老板公开说旧部把债券市场管错了,文章还让AI帮忙写,这件事在华尔街也不算常见。
他批评的是财政部最近宣布的一项安排。从9月9日起,财政部准备把长期国债流动性支持回购的单次上限,从20亿美元提高到至少40亿美元。
财政部说,这是为了让长期国债更好交易。市场里有不少早年发行的旧债,成交不够活跃。财政部买回一部分,可以疏通交易,也能减少某些期限上的价格摩擦。
德鲁肯米勒不太相信事情只有这么简单。
他的意思很直接:如果长债必须给出更高收益率才能找到买家,那就是市场在报价,不是市场在闹脾气。财政部可以改善交易,最好别让人觉得它在替市场决定什么价格才算合适。
至于文章是不是AI帮着写的,他也没怎么躲。他说自己做数学会用计算器,写东西用AI差不多。《华尔街日报》也没有把稿子撤下来,意见版负责人公开表示,关键在于文章是不是作者本人的观点。
写稿这件事很快在社交媒体上热闹了一圈。有人研究文章里哪些句子一看就像AI,也有人讨论亿万富翁是不是更容易获得“使用工具”的自由。
债券市场不讨论写作伦理。它只负责报价。
8月25日,10年期美债收益率为4.64%,30年期为5.17%。到了周五,10年期升到4.73%,30年期升到5.22%。
这不能证明财政部的回购安排失败了。扩大后的回购要到9月9日才生效,几天的利率变化也不可能只由一项政策决定。但它至少提醒贝森特一件事:财政部可以增加买盘,不能命令其他买家接受什么价格。
贝森特这边还在想办法让长债好交易一些,Warsh那边没有给市场一个利率很快会降下来的承诺。
他在杰克逊霍尔说,过去12个月PCE通胀仍有3.7%;按过去六个月观察,增幅为4.1%。就业没有明显恶化,信用仍然可得,资产价格也谈不上低迷。他很难把现在的广义金融条件形容为具有限制性。
Warsh没有直接宣布下一次会议一定加息。他说得更简单:最近几次通胀数据稍微好一点,不代表通胀会自己走回2%。
财政部想在长端多放一点买盘,美联储主席却觉得钱还没有贵到足以压住通胀。这两件事可以同时成立,落到投资经理的估值表里,却只有一个结果:资金成本暂时没有便宜下来的理由。
接下来轮到股票报价。
Nvidia先把门槛抬得很高。第二财季营收962亿美元,同比增长106%;数据中心收入890亿美元,同比增长117%。这不是“AI未来可能很大”,而是客户这个季度已经把钱付了。
周四,Nvidia上涨8.7%,创下自2025年4月以来最大单日涨幅。至少在这一天,利润增长跑赢了折现率。
Salesforce拿到的奖励更大。
公司季度收入增长11%,并不接近Nvidia的翻倍速度。但它的当前剩余履约义务增长14%,经营现金流增长71%,自由现金流增长81%。Agentforce的年化经常性收入超过15亿美元,同比增长超过240%。
市场年初还在担心,生成式AI会不会把传统软件公司送进历史。Salesforce这次交出的不是一段关于智能体的演讲,而是合同、现金流和上调后的全年指引。周四,股价上涨22.6%。
轮到Marvell,市场忽然换了一副表情。
公司第二财季收入27.39亿美元,同比增长37%;数据中心收入增长46%,经营现金流6.055亿美元。公司还上调了2027和2028财年的收入展望,预计第三财季收入中点达到31.5亿美元。
这些数字放在大多数公司的财报里,都算得上好消息。Marvell周五却下跌10.3%。
市场原本等着Marvell把中长期增长预期再抬高一截。尤其在公司公布新的大型客户合作后,投资者想看的不只是“未来会增长”,而是这份合作究竟能让收入提前多少、增加多少。公司给出了更高展望,市场还是嫌它不够高。
这不等于Marvell的业务突然变差了。收入、数据中心增长和现金流都在那里。下跌10.3%说的是另一件事:财报公布以前,股价里已经装进了比这份财报更好的未来。
同样是AI,三家公司在两天里拿到了三种价格。
Nvidia用翻倍的收入换来8.7%的上涨;Salesforce用合同、现金流和AI没有杀死软件公司的证据换来22.6%;Marvell收入增长37%、上调展望,股价却跌了10.3%。
到了周五,Warsh讲话后长端收益率继续上行,Nvidia也回吐了4.6%。不过从全周看,标普500仍上涨0.5%,纳斯达克上涨0.8%。这不是市场全面逃跑,更像是买家拿着计算器,挨个检查哪些增长已经兑现,哪些增长还欠着几年后的发票。
投资经理因此没有简单分成“相信AI”和“不相信AI”两派。
愿意继续承担风险的人,会把仓位留给那些已经能把AI支出变成收入、合同、利润和现金流的公司。他们赌的是,盈利增长能够继续跑赢资金成本。
谨慎的一边也未必看空AI。他们只是不愿意为同一句“未来增长很大”付两次钱。对兑现时间更长、估值里已经装进多年乐观预期的公司,他们会降低仓位、缩短组合久期,或者多留一些现金和短债。
这两种做法,下周都要接受市场检查。
如果通胀继续回落,长端收益率下降,而Nvidia、Salesforce和其他AI公司继续把订单变成利润,那么提前防守的人可能只是卖掉了最好的资产。
如果长端收益率继续留在高位,越来越多公司交出好财报,股价却不再上涨,那么市场说得也很清楚:增长并没有消失,只是过去为它付的钱太多了。
Marvell同样还有机会推翻周五的判决。下一季度收入、毛利率和现金流如果继续兑现,中长期项目开始更快进入报表,10.3%的下跌可能只是预期过高后的清理。反过来,如果增长时间继续往后推,市场就不会因为“AI需求很大”自动把原来的价格还回来。
德鲁肯米勒让AI帮自己写了一篇文章,劝财政部听听市场怎么说。
这一周,市场确实说了不少。
它给长债报出了资金的价格,也给Nvidia、Salesforce和Marvell报出了三种不同的增长价格。钱不便宜的时候,市场对“以后会很好”这句话,没什么耐心。