
有时候,一桌人同时往后挪半步,并不是谁要走。
只是桌子忽然变窄了。
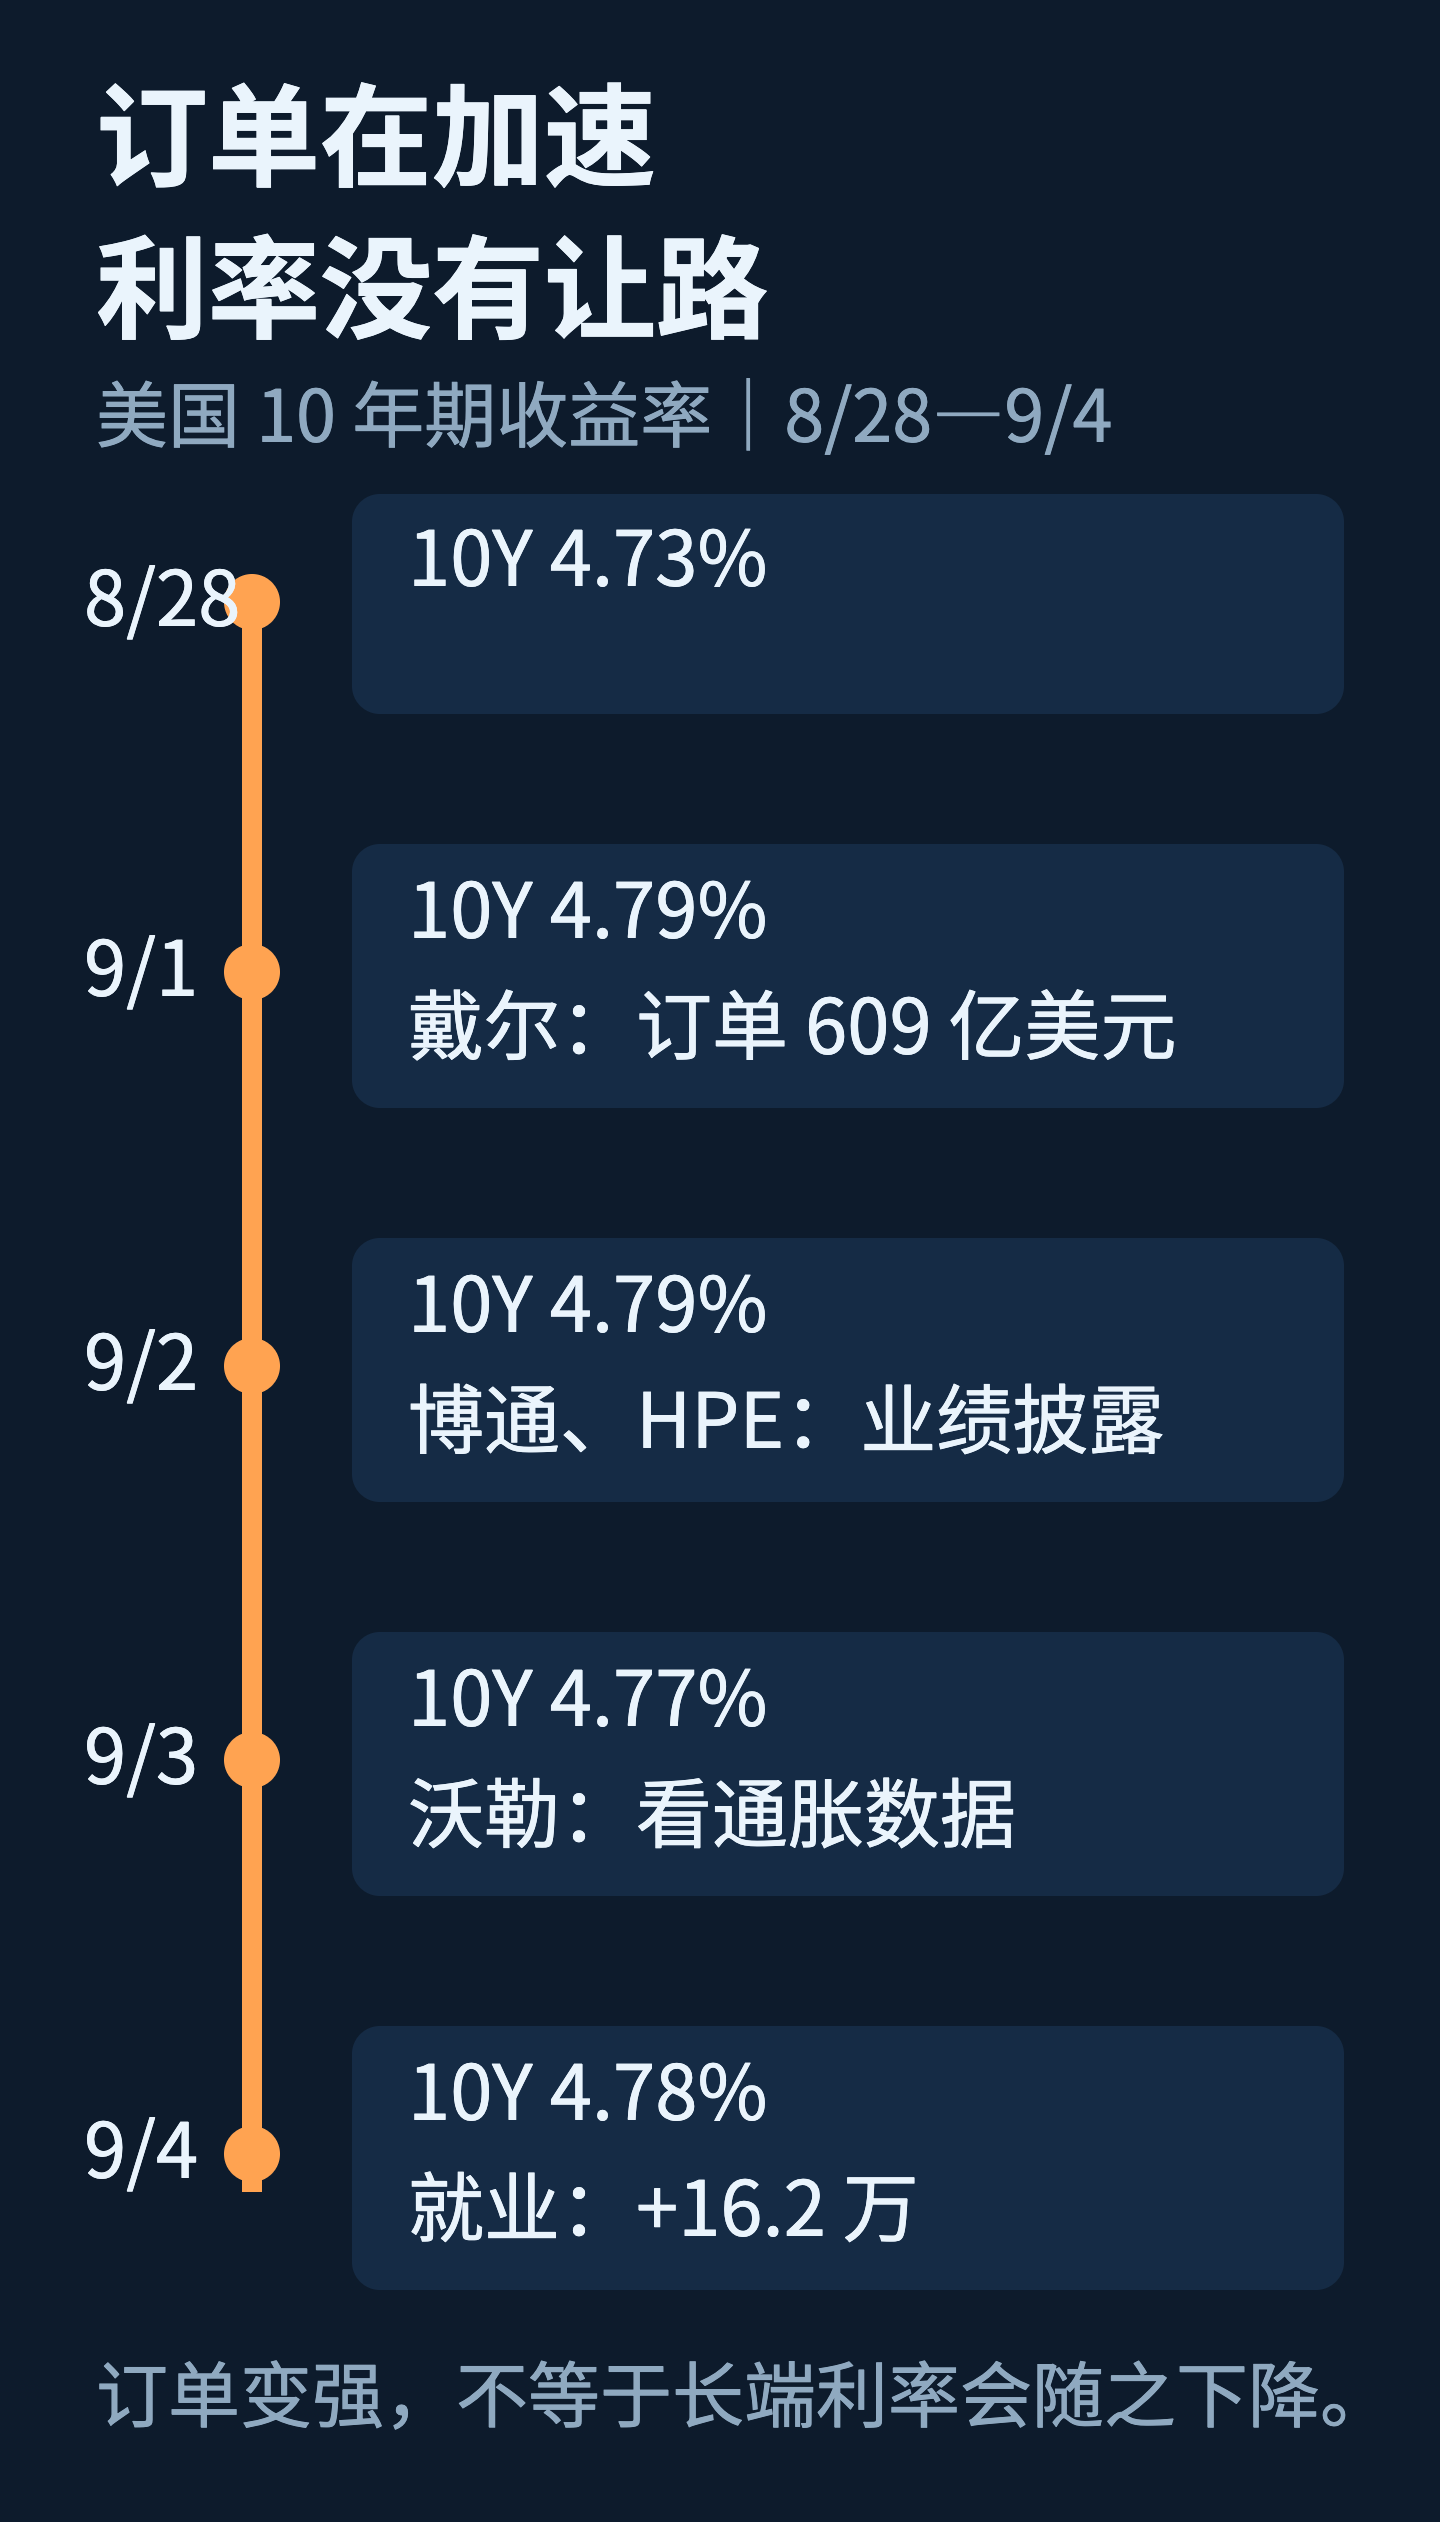
本周的美股就是这样。博通把 AI 芯片收入报到 167 亿美元,又说下一季会到 217 亿美元;戴尔说自己的 AI 订单单季新签 609 亿美元,积压订单到了 950 亿美元;HPE 则把收入、利润和全年指引一起往上调。
服务器不像在讲故事,像在搬现金。
可在会议室另一端,十年期美债收益率从 4.73% 升到 4.78%。油价也在涨。到周五,市场得到一份并不疲弱的就业报告。
所以本周投资经理争的,不是 AI 有没有订单。
而是:订单跑得够不够快,快到能把更贵的资金成本和更黏的通胀甩在身后?
第一张收据:芯片的钱,确实已经到账
9 月 2 日,博通公布截至 8 月 2 日的第三财季业绩:季度收入 296 亿美元,同比增长 86%;AI 半导体收入 167 亿美元,同比增长 221%。公司预计第四财季 AI 半导体收入约为 217 亿美元,同比增长 236%。
这不是一张靠形容词撑起来的 AI 成绩单。博通同期自由现金流为 137 亿美元,相当于收入的 46%。订单、收入和现金,都已经在报表上出现。
按过去的剧本,这种数字会让市场只问一个问题:谁还能分到下一批服务器?
这次,问题往下游多走了一层。
芯片卖出去是一回事;把一整套服务器、网络和散热系统装进客户机房,是另一回事。投资经理这周反复盯的,正是这条链有没有断在“客户承诺”和“实际验收”之间。
第二张收据:戴尔把“以后”改成了积压订单
9 月 1 日,戴尔科技公布第二财季结果。公司季度收入为 470 亿美元,同比增长 58%;AI 优化服务器收入 164 亿美元,同比增长 100%。
更容易让人停下来的不是收入,而是订单簿:单季 AI 订单 609 亿美元,期末 AI 积压订单 950 亿美元。公司同时把 FY2027 全年收入指引上调 250 亿美元至 1920 亿美元,并预计 AI 优化服务器全年收入为 740 亿美元。
这当然仍是管理层的前瞻指引,不是已经实现的利润。950 亿美元的积压订单也不能自动等同于 950 亿美元的现金流;交付、供应、价格、客户预算和执行都会决定它最后长成什么样。
但它至少把本周的争论从“云厂商会不会继续花钱”往前推了一步:客户已经签了多少、供应链能交多少、收入什么时候会确认。
市场给出的第一反应很热烈。美联社报道,戴尔在业绩公布后上涨 15.8%,成为当日标普 500 指数中涨幅最大的股票。
这也是一个很有用的提醒。AI 交易并没有消失,资金只是把问题问得更具体:别再给我一张大地图,给我看订单、积压和交付。
第三张收据:网络设备不想只做陪跑者
HPE 的第三财季也在本周交出了一份更像生意的数字。公司收入 122 亿美元,同比增长 34%;GAAP 毛利率为 40.1%,自由现金流为 10 亿美元。其数据中心网络收入增长 112.2%,网络业务整体收入增长 74.9%。
这些数字不证明每一家网络设备公司都会享受同样的价格。它们说明的是另一件事:AI 的支出没有只停在最上游的芯片上。服务器、网络、存储和部署,正在一起变成需要被交付、被维护、也需要被算毛利率的工程。
于是,这周的多头不必把所有筹码都压在一个名字上。他们可以沿着“芯片—服务器—网络”去找那些已经能把需求写进收入和现金流的公司。
但这也让标准更高。越往下游,越要问客户验收、订单转收入、项目毛利率和营运资金,而不是只问一场发布会有多热闹。
第四把尺子:钱没有答应变便宜
就在 AI 产业链端出三张收据时,债券市场把另一把尺子放上了桌。
从 8 月 28 日到 9 月 4 日,10 年期美债收益率由 4.73% 升至 4.78%。9 月 4 日公布的美国 8 月就业报告显示,非农就业增加 16.2 万人,失业率维持在 4.1%;平均时薪环比增加 0.3%、同比增加 3.1%。6 月与 7 月的就业数据合计还上修了 5.5 万人。
这不是一份足以宣布经济过热的单一报告,也不等于联储一定加息。可它没有给市场提供一个“经济突然坏了,所以钱很快便宜”的剧本。
沃勒在 9 月 3 日说,如果接下来两周的数据继续显示通胀在回落,他倾向于支持维持利率不变;如果这种改善只是昙花一现,9 月 15—16 日的会议上加息就可能合适。
这句话像一把没有落下的尺子。它没有宣布利率会更高,却明确说利率也没有承诺会更便宜。
更麻烦的是,利率不是本周唯一抬头的成本。美联社统计,布伦特原油和美国原油当周分别上涨 9.2% 与 9.7%。油价本身不决定联储政策,但它会让市场更警惕通胀回落是否会再被打断。
对估值而言,这意味着两张表要同时看:AI 收入表在变好,折现率那一栏却没有配合变轻。前者决定故事有没有内容,后者决定市场愿意提前付多少钱。
半导体在涨,买家却没有把整张桌子一起抬走
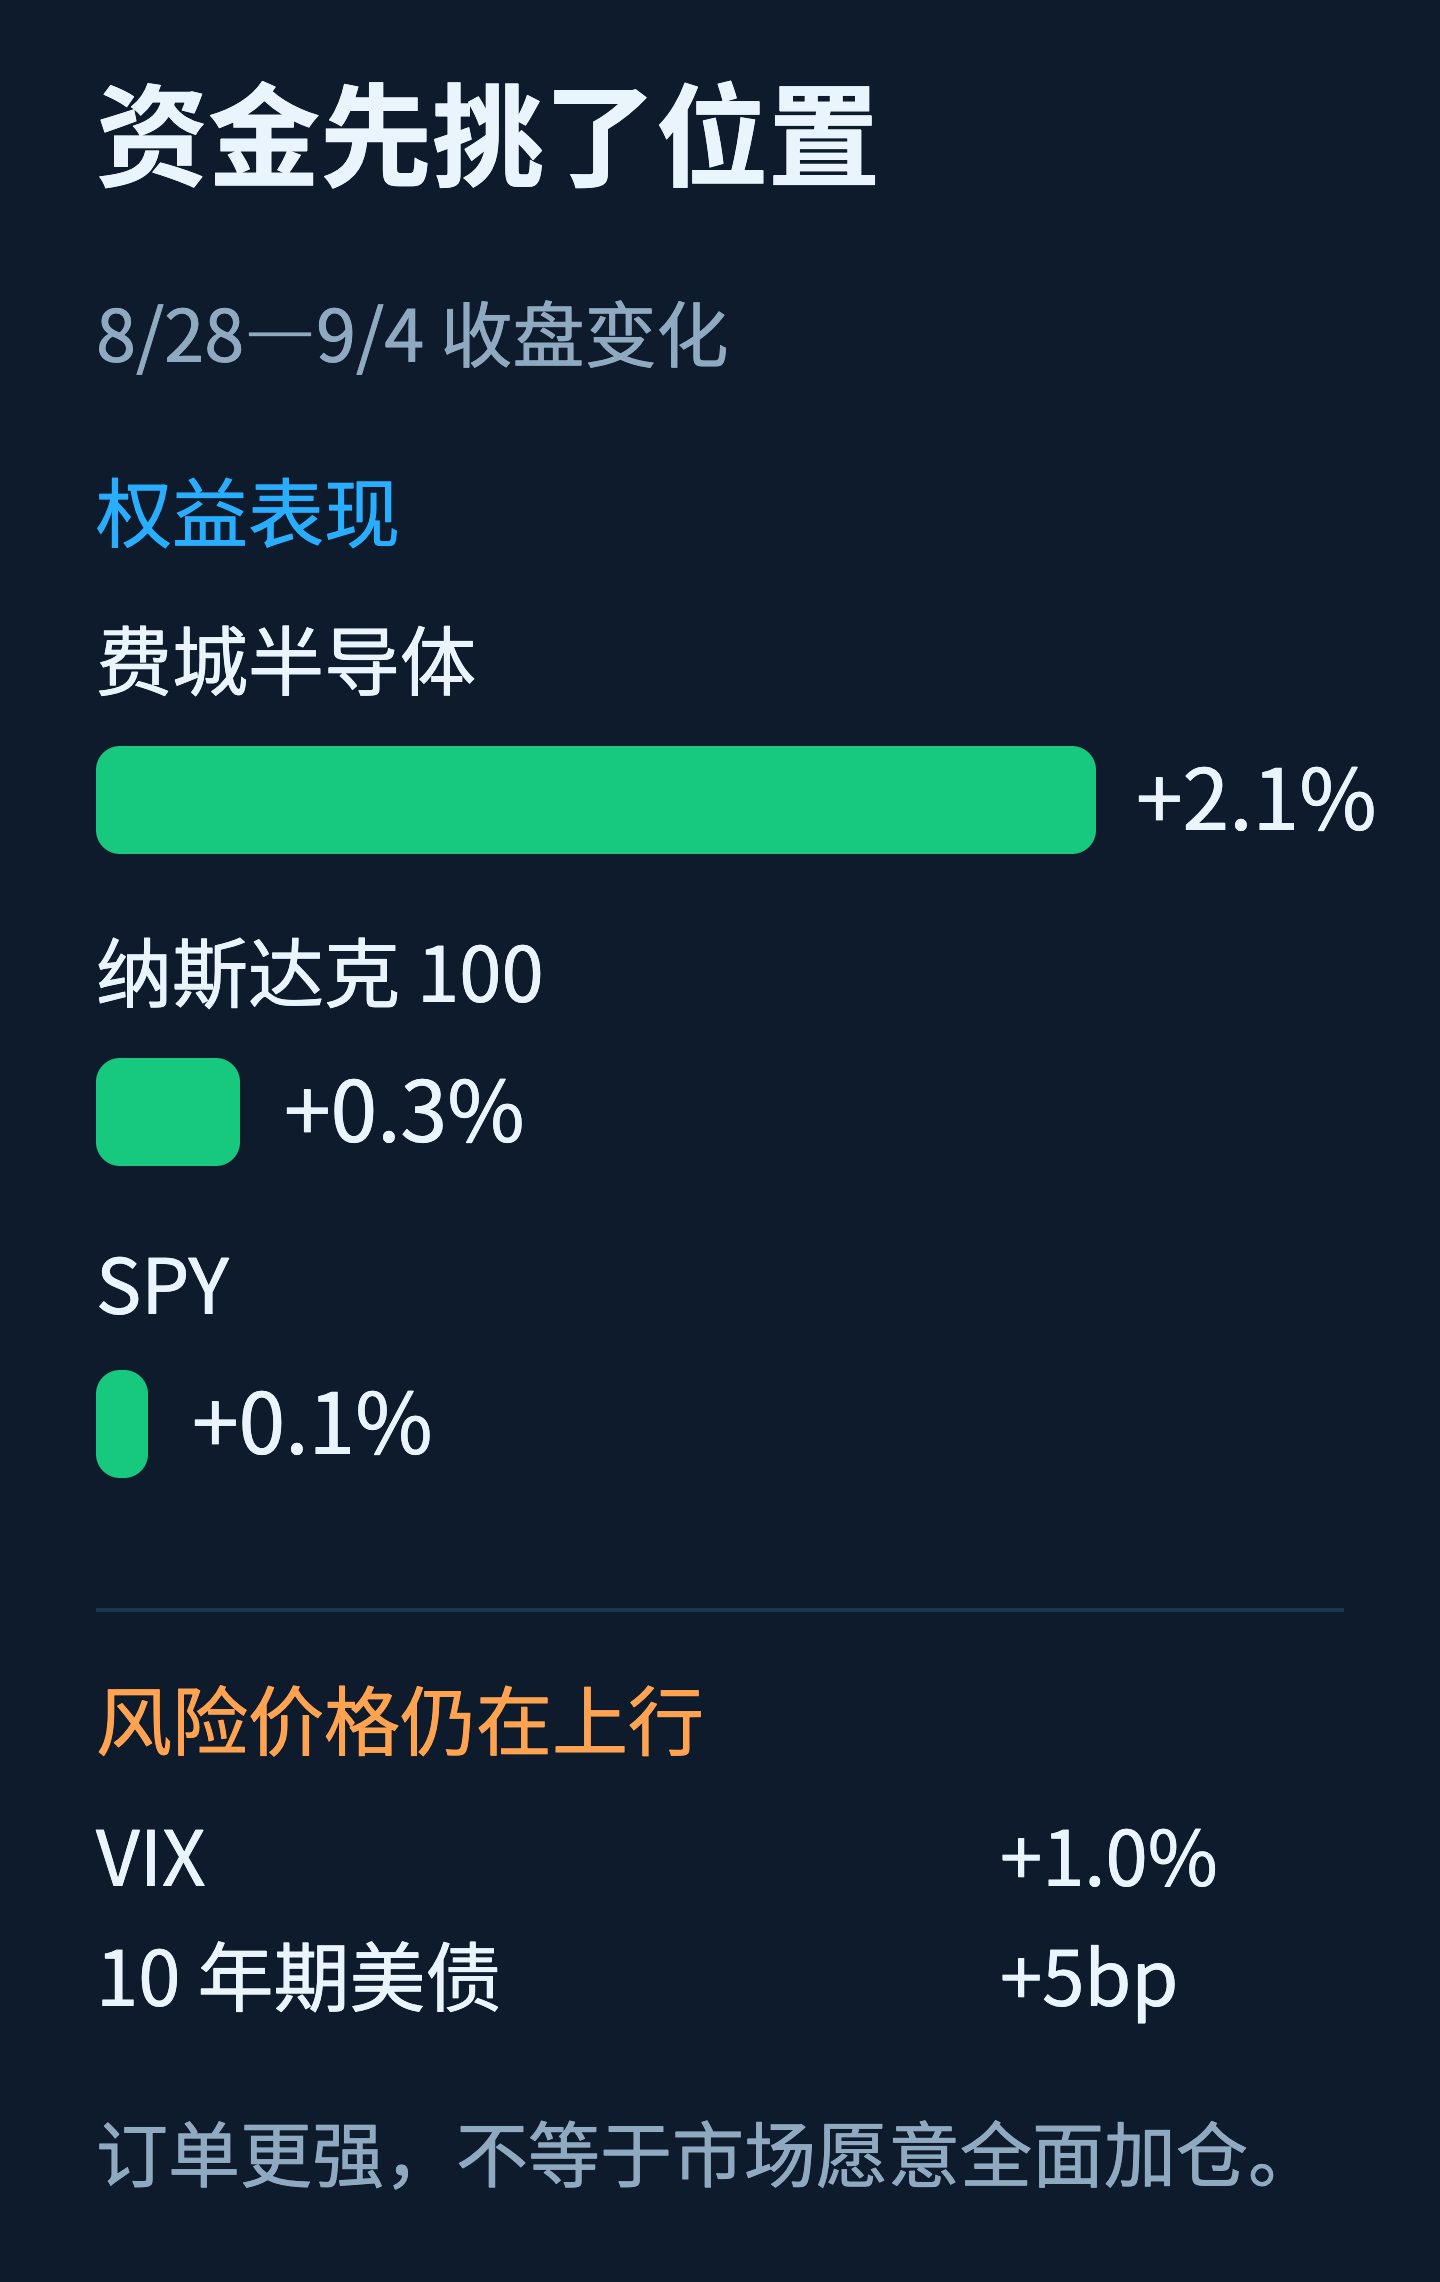
从 8 月 28 日收盘到 9 月 4 日收盘,费城半导体指数上涨约 2.1%,纳斯达克 100 指数上涨约 0.3%;以 SPY 计的标普 500 ETF 仅上涨约 0.1%。同一期间,VIX 从 14.41 升至 14.56。
9 月 4 日的切面更直白:SPY 下跌 0.38%,纳斯达克 100 指数上涨 0.20%,费城半导体指数上涨 3.28%。同日,英伟达上涨 0.8%、AMD 上涨 4.7%、美光上涨 6.1%;标普 500 指数仍收跌。
这不是一场能用一条新闻解释完的因果实验。就业、利率预期、油价、公司业绩和板块资金在同时运动。
但它至少把资金的偏好照得很亮:愿意为已经能看见订单和交付的 AI 链条付钱,不等于愿意把所有高估值资产一起抱回家。
本周还有一个反差。美联社报道,Palo Alto Networks 的季度业绩也高于预期,理由之一是 AI 网络安全需求强劲,但股价当日仍下跌 9.3%。
这不是说 Palo Alto 的业务出了问题。恰好相反,它说明市场越来越不愿意用“AI”两个字替每份财报自动盖章。财报好不好是一件事;预期里原本装了多少好消息,是另一件事。
这就是为什么戴尔的 15.8% 和 Palo Alto 的 -9.3% 放在一起,比一页泛泛的科技涨跌表更有用:同一条 AI 支出主线,可以给不同公司完全不同的报价。
投资经理不是在二选一,而是在换座位
愿意继续承担风险的一边,会把仓位更多留给那些已经能把 AI 支出变成收入、订单、现金流或清晰交付节奏的公司。博通、戴尔和 HPE 的共同点不是估值一定便宜,而是各自给出了可追踪的经营凭据。
谨慎的一边也不必卖掉半导体。他们更可能缩短组合里对远期现金流的依赖:少替几年后的故事预付钱,多看订单什么时候变成收入、收入什么时候变成自由现金流。对利率更敏感、兑现时间更远的资产,仓位会更讲究,保护也会更早买。
能源价格的突然抬升,则让一部分人更愿意保留通胀和地缘风险的缓冲。这里的重点不是押注一条新闻,而是承认:如果油价继续向消费者和企业成本传导,利率的那把尺子就很难迅速缩回去。
所以这不是退场。
是把座位换到离出口近一点、也离收据近一点的地方。
下周,市场会检查哪一边只是声音更大
9 月 10 日的美国 PPI、9 月 11 日的 CPI,以及 9 月 15—16 日的联邦公开市场委员会会议,会比本周任何一句漂亮的 AI 口号都更直接地检查这场争论。
如果通胀继续降温、长期收益率回落,而 AI 订单仍能兑现为收入和现金流,那么本周提前往后挪椅子的人,可能会错过一段仍有基本面支撑的上涨。届时,戴尔和博通这样的订单证据不只是防守材料,也可能重新变成扩张估值的理由。
反过来,如果通胀数据偏热、油价压力延续,收益率继续停在高位,市场对好业绩的奖励开始收窄,答案也会很清楚:AI 的订单没有问题,问题是为那些更远的订单付多少钱。
还有一个更朴素的反证条件。假如未来几个季度,积压订单没有顺利转化为收入,或者交付规模拉低利润率,那么今天最受欢迎的“订单故事”也会被市场重新折价。积压订单是可见性,不是免检通行证。
本周最有意思的地方,不是服务器还在不在往上运。
它们在运。
只是那把量利率的尺子,也在往上长。